銀行を変革せよ。コアを変革せよ。
未来を切り拓くためには、銀行はまずクラウド上でコアシステムを再構築する必要があります。
クラウド時代への突入に伴い、メインフレームベースの銀行プラットフォームは進化の行き詰まりを迎えています。
プログラミング言語、オペレーティングシステム、ハードウェアからIT組織の運営方法に至るまで、銀行のテクノロジーエコシステム全体を、着実に近代化していくことが求められています。レガシーシステムを維持するために必要な人材が減少していることも、状況をさらに悪化させています。
課題の規模
銀行をGoogleのような企業と比較すれば、銀行がデジタルおよびデータ革命の初期段階に留まっていることは明らかです。
Vik Atal
ゴールドマン・サックス社外取締役
長年にわたるM&A活動は、互換性のないバラバラなバックエンドシステムが混在することで、銀行のテクノロジーインフラが抱える課題をさらに深刻化させています。「スパゲッティ・システム」という言葉は、銀行の技術スタック内で複雑に絡み合ったシステムやアプリケーションの混乱状態を指すのによく使われます。こうした複雑なシステムは、維持するだけで銀行に数十億ドルのコストを強いる可能性があります。世界の銀行による2022年のIT支出は3,090億ドル、そのうち北米だけで1,200億ドルに達すると予測されています1
膨れ上がる運用コストに加え、銀行はシステムアップグレードに伴う頻繁な障害、限定的なデジタルバンキングサービス、対応や問題解決の遅れといった混乱の脅威に直面しています。パンデミックによりデジタル利用を余儀なくされたことで、顧客満足度はさらに低下しました。J.D. パワーによる2021年の米国ダイレクトバンキング満足度調査では、前年調査から12ポイント低下しています。
また、銀行はテクノロジー企業やネオバンクが銀行商品を提供し始めたことで、競争の激化にも直面しています。こうした新たな競合他社は、顧客データへのアクセス、加盟店との関係、そして広範な最新技術リソースを活用し、俊敏かつ迅速に行動します。確かに、彼らの多くは銀行と提携もしており、これは「協調的競争」と表現されることもあります。
最近発表されたGoogle Plexの立ち上げは、その好例です。Googleは11の銀行と提携し、Google Payに統合されたモバイルファーストの銀行口座を開始しようとしています。銀行の境界線が曖昧になりつつあることは疑いようがなく、銀行が行動を起こさなければ、顧客基盤は今後も浸食され続けるでしょう。
出典: https://www.statista.com/statistics/554889/it-expenses-of-banks-by-region/.
製品だけに注力しても問題は悪化する一方です
潤沢な資金を持つ多くのグローバル銀行が、技術革新への投資を加速させています。フィンテック企業の急増は銀行にとっての救命ボートとなり、特に決済分野を中心に、世界中で銀行のデジタル化を推進する原動力となっています。しかし、多くの銀行は、新しいデジタルバンキングソリューションを導入しようとする際に、身動きが取れなくなっていることに気づき始めています。
新しい製品を導入しようとする取り組みは、メインフレームベースのレガシーなモノリシック(一枚岩)アーキテクチャによって阻まれています。従来の勘定系システムは信頼性とセキュリティを重視してきましたが、リアルタイムでのトランザクション処理には対応しておらず、コアシステムを解放して長期間の開発サイクルを経ることなくデジタルバンキングアプリケーションと迅速に連携させるための相互運用性も備えていません。さらに、分散したシステムからデータにアクセスできないことが、AIや分析プログラムの活用を妨げています。
レガシーなコア技術では、今日のデジタル社会におけるイノベーションを実現することは不可能です。問題の根本を解決するには、銀行システムの「コア」、つまりすべての銀行アプリケーションの基盤となるプラットフォームに立ち返る必要があります。

勘定系システムの進化
なぜ現在の勘定系システムがこのような状況にあるのかを理解するには、その起源を振り返るのが近道です。
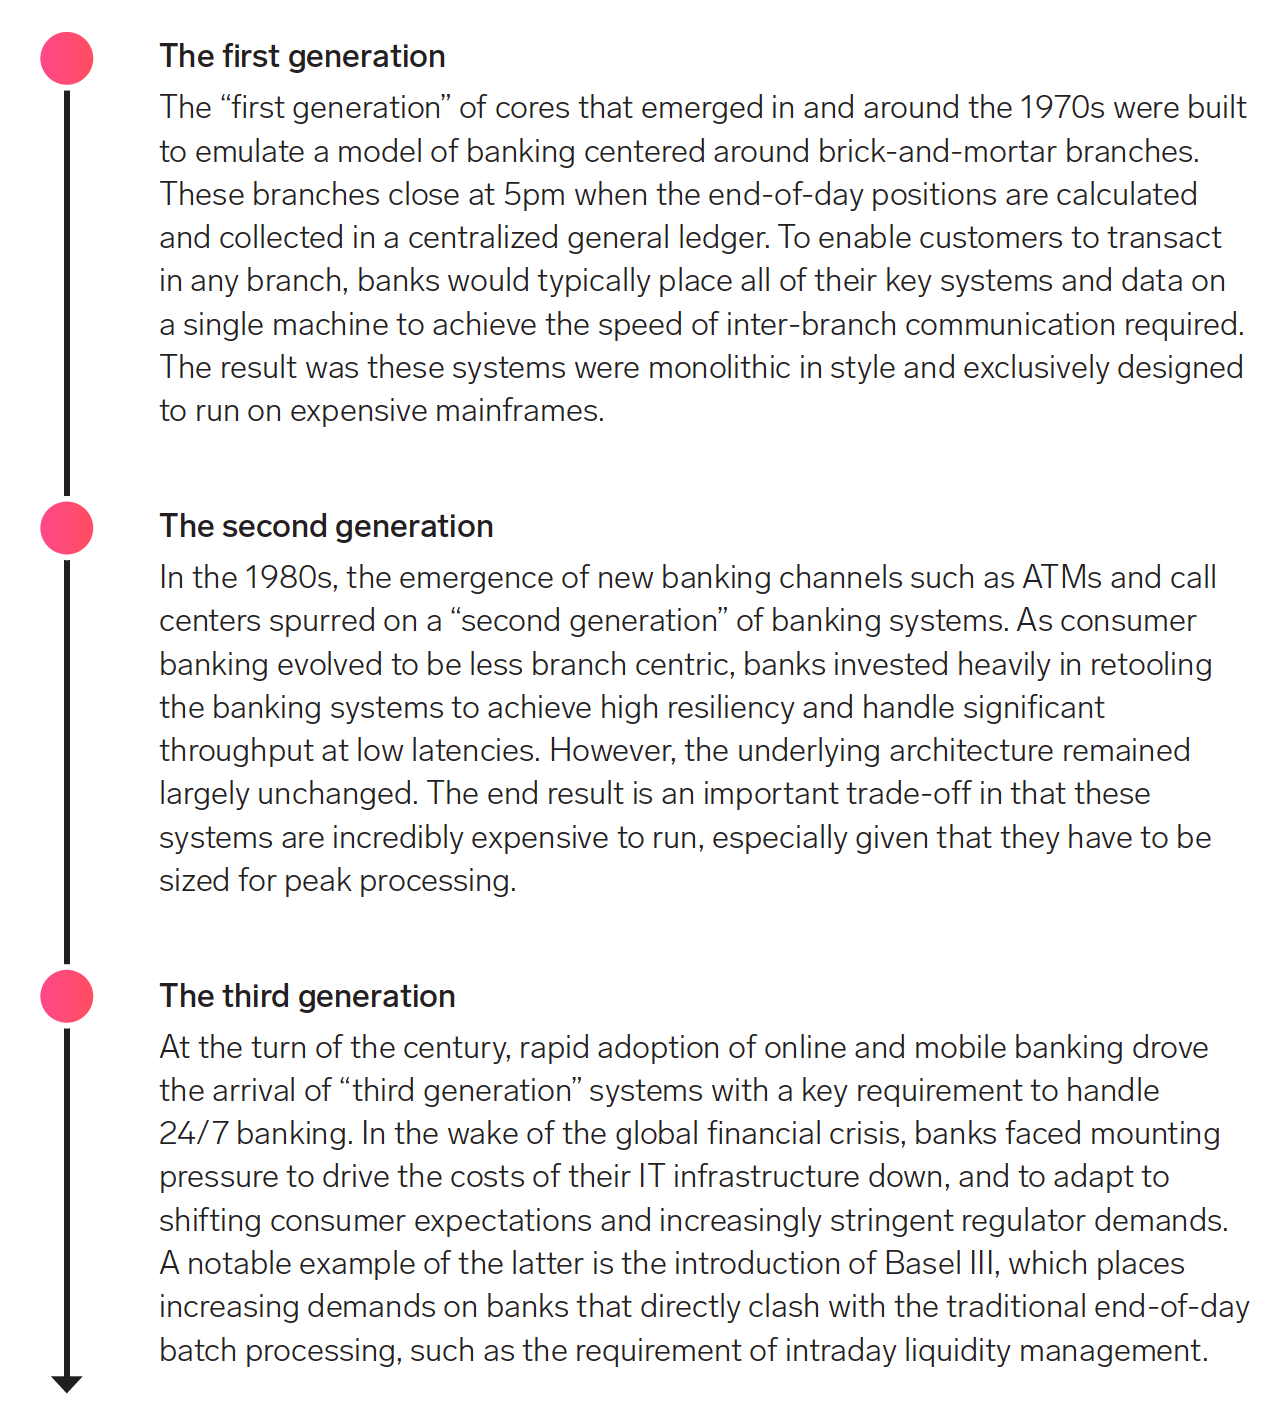
24時間365日の稼働要件に対応するため、銀行はシステムを「スタンドイン(代替)」モードで運用し、日次処理への移行中に決済をバッファリングするように変更してきました。このアプローチは、スタンドインを処理するために銀行の中に別の銀行を構築するようなもので、システムを著しく複雑化させました。変化する消費者や規制の要求に応えるため、一部の銀行は最新のプログラミング言語を使用して新しい機能や製品を開発し、高コストなメインフレームからの脱却への道を開きました。しかし、これらのシステムも依然としてバッチ処理ベースであり、モノリシックな構造のままです。
メインフレームからの移行というリスクを避けたい銀行は、「コアの空洞化(hollow out the core)」戦略を採用し始めました。これは、製品エンジンやその他の主要機能をコアから切り出す手法です。その結果、銀行はよりモダンな製品を活用してレガシーコアの欠点を補えるようになりましたが、一方で運用が複雑化し、統合の難易度が高まるという弊害も生じています。さらに、こうした戦術的なシステムが乱立することでデータサイロ化が進み、変化する消費者の行動や規制要件への対応をさらに困難にしています。
第4世代の導入
レガシーシステムを修正しようとする取り組みには、共通の限界があります。それらは本質的にモノリシックであるため、垂直方向にしか拡張できないのです。これは銀行の俊敏性を根本から損ない、コスト削減を阻害します。銀行は、技術革新が市場を牽引する中で競争力を削ぐレガシーなコアシステムから脱却しなければなりません。
次世代の勘定系システムは、クラウドファーストの考え方に基づいて構築される必要があります。弾力的なスケーラビリティ、データの整合性を保証するメカニズム、そして極めて柔軟な構成可能性が不可欠です。これらのシステムは、膨大なスループットを処理するためにスケールアウトし、活動が少ない時期には最小限のリソースで稼働するスケールインが可能でなければなりません。データの損失はゼロ、リアルタイムのデータアクセス、そして計画停止時間はゼロであるべきです。そして何より重要なのは、コアを停止させないことです。
クラウドへの移行
クラウド技術により、銀行はリソースをオンデマンドで管理し、顧客データのアクセシビリティを向上させると同時に、リアルタイムでデータを処理するために必要な俊敏性を得ることができます。クラウド上の容量は事実上無制限です。クラウドインフラの利点を最大限に活用したい銀行は、クラウドネイティブの原則を採用する必要があります。つまり、クラウド上で、クラウドのために書かれたコアを構築することです。
クラウドネイティブなシステムの構築には、マイクロサービスアーキテクチャのアプローチが必要です。これは、アプリケーションを「マイクロサービス」と呼ばれる自律的な単位に分割し、APIを介して通信させる手法です。マイクロサービスは本質的に堅牢であり、ある箇所で問題が発生しても、その影響が隔離・封じ込められるため、システム全体を稼働させ続けることができます。
マイクロサービスは個別にスケーリングされます。クラウド上で需要に応じて個別に拡張・縮小するため、インフラの無駄が排除されます。また、需要の急激なスパイクにも完璧に対応可能です。クラウドネイティブなソフトウェアは、ダウンタイムなしで1日に何百回も更新できます。変更は自動的にテストされ、デプロイされます。
データへのリアルタイムアクセス
今日のデジタル経済において、データは「量(Volume)」「速度(Velocity)」「多様性(Variety)」という特徴を持ち、新たなゴールド(金)と言われています。技術的な観点から見れば、銀行はレガシーシステムに資金を投じ続けることで、膨大なデータ量に対応することは可能です。しかし、現代のデジタル時代におけるデータの速度と多様性に直面する中で、銀行は顧客一人ひとりに最適化された体験やインサイトの提供、さらにはリアルタイムの残高や取引詳細の提示に苦慮しています。銀行のリレーションシップマネージャーは、顧客への的確な提案や、他行への乗り換えの兆候を示す中小企業顧客の特定に必要なデータが不足していることに、しばしば頭を悩ませています。
多くのテクノロジー企業に倣い、ストリーミング対応アーキテクチャを活用してデータへのリアルタイムアクセスを実現する手法が、銀行業界で急速に普及しています。ストリーミングAPIで構築されたコアシステムは、最新のAIや分析技術を用いてデータをリアルタイムで処理する能力を銀行にもたらし、顧客や規制当局の要求に対して効果的かつ効率的に対応することを可能にします。
プロダクトロードマップの主導権を握る
第3世代コアシステムのプロダクトロードマップには、テクノロジー基盤の強化と金融商品の構築の両方が含まれています。銀行が新しくユニークな商品を追加したい場合、その都度フィンテック企業に依存しなければならず、銀行側は提供されたパラメータの範囲内でカスタマイズを行うことしかできません。
第4世代システムでは、コア内のプラットフォーム層から金融商品層を分離することで、銀行はプロダクトロードマップの完全な所有権を獲得します。フィンテック側の対応を待つことなく、自ら商品を更新したり新商品を追加したりできるため、急速に変化する顧客ニーズや規制要件に対して、極めて高い柔軟性と俊敏性を持って対応できるようになります。銀行が自社商品に対するコントロールを強めるほど、顧客満足度の向上とコスト管理の両立が可能になります。さらに、フィンテック企業のロードマップへの依存がなくなることで、自社の差別化要因が競合他社に流出する懸念も解消されます。
まとめ
次世代のコアサービスプロバイダーが、提携銀行に対してエンドツーエンドのデジタルバンキング体験を提供する未来を想像してみてください。こうした未来のコアプロバイダーは、金融機関のクライアント向けに独自の革新的なソリューションを開発するだけでなく、各機関が自社で技術を開発したり、他のフィンテック企業と提携したりすることも可能にします。そのすべてにおいて、コアプロバイダーのシステム上のデータへの柔軟なアクセスが提供されます。このような共有データとソフトウェアインターフェースの標準化は、革新的なテクノロジーの市場を支え、銀行には創造の自由を、消費者には新しい商品やサービスをもたらすでしょう。私たちはまだ、その地点には到達していません。
エレナ・マクウィリアムズ
FDIC(連邦預金保険公社)議長
未来の銀行を思い描いてみてください。そこではイノベーションが容易に行われています。ビジネスやプロダクトの設計者は、顧客体験に対する価値ある変更を即座に実行し、A/Bテストを行い、数ヶ月ではなく数週間で新商品を立ち上げることができます。もはや銀行は、システム間の乖離が大きくなりすぎてアップグレードができず、時代遅れのアプリケーションに取り残されるリスクを負うことはありません。コストはピーク時の容量ではなく、実際の消費量に基づいて決定されます。
その恩恵は計り知れません。未来の主導権を握るために、銀行はクラウド上でのコアシステムの再構築から始める必要があります。