ブランドン・チャン、プロダクトマネージャー、Thought Machine
両方の世界を支える:従来型金融とトークン化金融のためのインフラ
2025年はステーブルコインが大きな注目を集めましたが、それはより大きな変革の氷山の一角に過ぎません。その変革とは、伝統的な金融システムと並行して機能する、トークン化された金融システムの台頭です。
はじめに
2025年はステーブルコインが大きな注目を集めましたが、それはより大きな変革の氷山の一角に過ぎません。その変革とは、伝統的な金融システムと並行して機能する、トークン化された金融システムの台頭です。この新しいシステムは、断絶された機関の台帳間でデジタル価値を転送するのではなく、共有された分散型インフラストラクチャ上を移動する、プログラム可能なトークン化された価値に基づいて動作します。この進化する環境で成功するために、金融機関は両方の金融システム上で製品を構築し、運用できる能力を備える必要があります。
金融サービスにおける再編
フィンテック企業、大手テクノロジー企業、そしてティア1金融機関が、新しいトークン化金融システムを急速に構築しています。一部の企業はインフラそのものを構築し、今後数十年にわたって取引手数料とネットワーク効果を獲得しようと競い合っています。また、これまで実現不可能だった機能やコスト構造を持つ製品を投入する企業もあります。強固な市場地位を持つ最も資本力のあるプレイヤーは、これら両方の戦略を同時に追求しています。
2025年を通じて活動のペースは劇的に加速しました。特にステーブルコインを巡る動きが顕著です。世界的なデジタル資産採用の持続的な成長、規制の明確化(GENIUS法、MiCA、香港のステーブルコイン法案など)、そしてトークン化金融システムの長期的な価値に対する金融機関の意識の大きな変化という、3つの要因が重なりました。直近では、ゴールドマン・サックス、シティ、バークレイズ、サンタンデールを含む大手銀行10行が、G7通貨にペグされたトークン化資産の創出を共同で検討すると発表しました。
金融サービスセクターは再編の渦中にあります。既存の金融機関と新興プレイヤーの双方が、伝統的金融システムとトークン化金融システムの両方において、決済フロー、預金、融資ポートフォリオ、手数料収入を巡って激しく競い合っています。
顧客がトークン化金融サービスへと移行するにつれ、収益や資産もそれに追随します。一部の金融機関では、すでに預金がトークン化システム内の事業者へと流出する事態が発生しています。
伝統的なシステムは当面の間、トークン化システムと共存することになりますが、資産の広範なトークン化が銀行の仲介機能を排除する可能性については議論の余地があります。
「ステーブルコインが銀行の仲介機能を排除するという最も明白な強気シナリオは、米国経済のより広範なトークン化にあると考えられます。トークン化された経済では、商品やサービスはすべてブロックチェーン上で代替可能となり、一つのトークン化資産(例:トークン化された株式、債券、住宅)をトークン化されたドル(すなわちステーブルコイン)と交換できるようになります。そのような世界では、ステーブルコインが重要な決済手段となり、銀行預金からステーブルコインへの大幅なシフトが起こるでしょう」
ゴールドマン・サックス・リサーチ
完全な仲介排除に至らないとしても、資産や取引高がトークン化金融へ徐々に流出することで、銀行の利益率は圧迫され、競争上の地位が損なわれることになります。
ティア1以外の金融機関が直面する最大の圧力
ティア1以外の金融機関は、特に深刻な課題に直面しています。彼らは、ティア1金融機関やフィンテック企業、大手テクノロジー企業と比較して厳しい制約の下で運営しながら、両方のシステムで競争しなければなりません。彼らにとっての問いは、トークン化金融に関与するかどうかではなく、資本、運用、技術的な観点を考慮し、いかに効率的にそれを行うかということです。
彼らは、トークン化金融システムにアクセスする能力を開発し、規制を遵守した形で新しい製品を構築・運用する必要があります。理想的には、技術スタック全体を複製してコストベースを劇的に増大させることなく、迅速にこれを達成することです。
トークン化金融システムへのアクセス
金融機関は通常、トークン化された金融サービスを構築するために、1つ以上の事業者と提携します。基本的なステーブルコイン決済を例に挙げると、ステーブルコイン発行体、カストディやトランザクション機能を提供するウォレットインフラ事業者、そして規制要件を満たすためのコンプライアンスツールとの連携が必要となります。銀行がより高度なサービスを追求するにつれ、このパートナーシップの網は広がっていきます。各パートナーシップには、広範なデューデリジェンス、法務交渉、技術統合が求められます。このプロセスにはベンダーごとに数ヶ月を要することもあり、銀行が市場の機会に迅速に対応し、イノベーションを起こす上での根本的な制約となっています。
新しいプロダクトの構築と運用
適切なパートナーを見つけるだけでは、問題の半分しか解決しません。銀行はその後、これらの新しい機能をレガシーシステムと統合し、顧客向けの機能的なプロダクトとして作り上げる必要があります。
銀行とその顧客が伝統的な資産・負債とトークン化された資産・負債の両方を保有する場合、銀行は与信判断、分析、規制報告、顧客サービスなどのために、それらのポジションを統合したリアルタイムのビューを必要とします。これには、従来の台帳とオンチェーンの状態との間での継続的な照合が不可欠です。
重要な点として、銀行は伝統的な金融システムとトークン化された金融システムの両方にまたがるプロダクトおよび決済ロジックを維持しなければなりません。
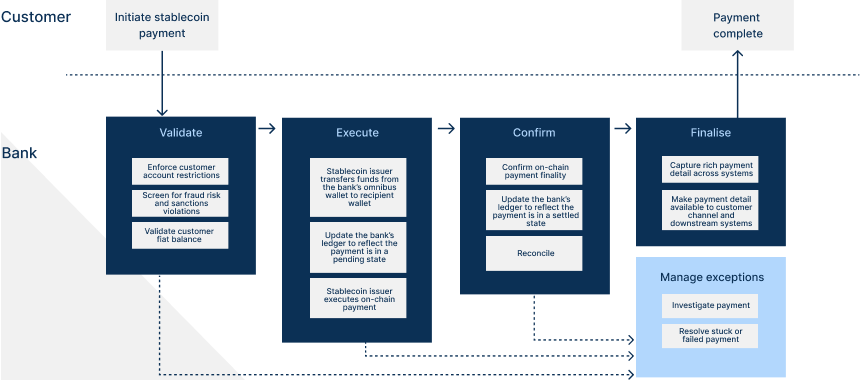
ステーブルコインを使用してクロスボーダー決済を行う法人顧客を例に挙げます。表面的には、銀行は顧客の法定通貨預金をステーブルコインに変換し、受取人へのオンチェーン送金を実行する必要があります。しかしその裏側では、銀行はコアバンキングシステム、ステーブルコイン発行体、ウォレット、不正検知・コンプライアンスシステム、そしてブロックチェーンネットワークとのほぼリアルタイムのやり取りを通じて、トランザクションをインテリジェントに処理する高度なロジックを実装しなければなりません。さらに、銀行は顧客に対して一貫性のある、理想的にはシームレスな取引体験を保証し、後続の報告用に詳細な監査ログを記録する必要があります。
レガシーシステムは、トークン化された金融プロダクトの要件と根本的に適合していません。従来のコアバンキングシステムは通常、特定のプロダクトごとに構築されており、修正が困難です。同様に、従来の決済システムも断片化されており、特定のレールに依存しているため、適応性に欠けています。これらのプラットフォームは、分散型台帳ネットワーク間で調整を行ったり、伝統的なシステムとトークン化されたシステムにまたがるトランザクションをオーケストレーションしたりするようには設計されていません。この新しいパラダイムをサポートするためにレガシーシステムを拡張するには、ソフトウェアおよび組織の両面で構造的な抵抗を受けるような、高コストなアーキテクチャの変更が必要となります。
足がかりとしてのサイドカー共存アプローチ
一部の銀行は、既存のインフラと並行してトークン化された金融プロダクトを記録するために「サイドカー」型のコアシステムを導入しています。これは迅速な概念実証(PoC)には有効なアプローチとなり得ます。しかし、これらの初期の実験をスケールさせるには、単なる新しい台帳以上のものが必要です。銀行には、サイドカー、レガシーシステム、外部ネットワーク全体で運用を調整するための決済オーケストレーション機能が求められます。つまり、連携を想定していないプラットフォーム間でのトランザクションの原子性、障害復旧、状態同期を管理する必要があるのです。適切なサイドカープラットフォームの選択は極めて重要です。最新かつ高度に構成可能で、パフォーマンスの高い決済オーケストレーションを内蔵したプラットフォームを選択した銀行は、新しいトークン化プロダクトを立ち上げ、構成の更新を通じてそれをスケールさせることができます。一方、台帳機能のみのソリューションを導入した銀行は、追加の決済インフラを構築するか、ベンダーによるカスタマイズを待たなければなりません。
金融機関はサイドカーを最終目的地ではなく、足がかりとして扱うべきです。サイドカープラットフォームを評価する際は、伝統的な金融とトークン化された金融の両方で運用可能な、統合インフラという目標状態を考慮してください。適切なプラットフォームは、実験的なサイドカーから戦略的な基盤へと進化させる柔軟性を提供し、恒久的な並行システムが引き起こす技術的な断片化を回避します。
Vault Platform:伝統的金融とトークン化金融のための戦略的プラットフォーム
Vault Platformは、コアバンキング、決済、業務運用を単一のアーキテクチャに統合したシステムであり、伝統的な金融システムとトークン化された金融システムの双方で運用できるように設計されています。
このプラットフォームは、トークン化金融エコシステムで活動する厳選されたパートナーネットワークと統合可能です。これにより、銀行は長期間にわたるベンダー評価、法務交渉、技術統合を経ることなく、トークン化プロダクトを迅速に立ち上げることができます。さらに、プラットフォームはベンダーニュートラルを維持しており、銀行はエコシステム内の好みのパートナーや自社のサービスを柔軟に活用できます。
プラットフォームの中核には、高度に構成可能な台帳である「Vault Core」と、ユニバーサル決済エンジンである「Vault Payments」があります。銀行は、伝統的なリテールバンキング商品からトークン化された資産担保ローンまで、構想するあらゆる金融商品をモデル化できます。また、従来の決済レール、カードネットワーク、ブロックチェーンネットワーク(パブリックまたはプライベート)、Vault Core、レガシーコアバンキングシステム、その他自社およびサードパーティのサービスを横断する決済ルートを構成することも可能です。
Vault Platformを活用することで、銀行は従来のアーキテクチャでは実現不可能だったハイブリッドなプロダクトを立ち上げることができます。トークン化された担保で裏付けられた即時法定通貨ローン、法定通貨とステーブルコインをシームレスに変換するクロスボーダー決済、ステーブルコイン残高を裏付けとしたデビットカードなど、これらはほんの始まりに過ぎません。銀行は、プラットフォームで初日から利用可能な柔軟なビルディングブロックを使用して、構想するあらゆるプロダクトを構成できます。
さらに、本プラットフォームは銀行業務を統合する運用インターフェースを提供します。決済運用チームは、あらゆる決済レールを単一のインターフェースで監視し、例外処理を行うことが可能です。リスク・コンプライアンスチームは、従来型およびトークン化されたエクスポージャーを統合したレポートを作成できます。プロダクトチームは、エンジニアリング部門に依存することなく、構成可能なビルディングブロックを通じて新しいサービスを構築できます。Vault Platformを導入することで、銀行内の各部門は、このハイブリッド環境で業務を遂行するために必要な可視性と制御力を手に入れることができます。
戦略的なゴールを見据え、迅速に実験を
金融機関にとって、トークン化された金融市場で地位を確立するための好機は今まさに訪れています。実験を早期に開始することで、運用の実態、技術的要件、そして顧客にとっての機会を深く理解できるようになります。競争環境が激化する前に、顧客に真の価値をもたらす提案を見極め、優位なポジションを築くことが可能となります。
Thought Machineは、金融機関が新たなトークン化された金融システムに適応できるよう支援するパートナーです。私たちは銀行と協力し、実際の運用能力を検証する概念実証(PoC)の設計と実行をサポートします。これにより、大規模なシステム刷新を必要とせず、迅速な学習が可能となります。こうした実験は、従来型とトークン化されたシステムの両方で競争力を維持するための、戦略的な意思決定の基盤となります。
Vault Platformは、長期的な戦略インフラとして機能します。Vault Platformで概念実証を開始した銀行は、将来的に大規模展開する際にも同じアーキテクチャを活用できます。一貫性のある長期的なアーキテクチャを構築しながら、効率的に実験を進めることが可能です。
金融サービス業界の再編は、もはや不可逆的な流れです。金融機関にとって、トークン化された金融に取り組むべき時は今です。最適なインフラと信頼できるパートナーと共に、その一歩を踏み出しましょう。貴行のトークン化金融への取り組みを私たちがどのようにサポートできるか、ぜひThought Machineまでお問い合わせください。