Brandon Chung, Produktmanager, Thought Machine
Zukunftssicher für beide Welten: Infrastruktur für traditionelle und tokenisierte Finanzen
Stablecoins haben 2025 die Schlagzeilen dominiert, doch sie sind nur ein sichtbarer Teil eines umfassenderen Wandels: der Entstehung eines tokenisierten Finanzsystems, das parallel zum traditionellen System existiert.
Einleitung
Stablecoins haben 2025 die Schlagzeilen dominiert, doch sie sind nur ein sichtbarer Teil eines umfassenderen Wandels: der Entstehung eines tokenisierten Finanzsystems, das parallel zum traditionellen System existiert. Dieses neue System basiert auf programmierbaren, tokenisierten Werten, die sich über eine gemeinsame, verteilte Infrastruktur bewegen, anstatt digitale Werte über isolierte institutionelle Hauptbücher zu übertragen. Um in dieser sich wandelnden Landschaft erfolgreich zu sein, müssen Finanzinstitute in der Lage sein, Produkte für beide Finanzsysteme zu entwickeln und zu betreiben.
Der Umbruch im Finanzdienstleistungssektor
Fintechs, große Technologieunternehmen und erstklassige Finanzinstitute bauen derzeit mit Hochdruck an einem neuen tokenisierten Finanzsystem. Einige entwickeln die Infrastruktur selbst, um sich Transaktionsgebühren und Netzwerkeffekte für die kommenden Jahrzehnte zu sichern. Andere bringen Produkte mit Funktionen und Kostenstrukturen auf den Markt, die bisher unerreichbar waren. Die kapitalstärksten Akteure mit einer starken Marktposition verfolgen beide Strategien gleichzeitig.
Die Dynamik hat sich im Laufe des Jahres 2025 drastisch beschleunigt, insbesondere im Bereich der Stablecoins. Drei Faktoren kamen zusammen: das weltweit anhaltende Wachstum bei der Nutzung digitaler Vermögenswerte, eine zunehmende regulatorische Klarheit (z. B. GENIUS Act, MiCA, Hong Kong Stablecoins Bill) und ein grundlegender Wandel in der institutionellen Einschätzung des langfristigen Wertes dieses tokenisierten Finanzsystems. Zuletzt kündigten zehn Großbanken, darunter Goldman Sachs, Citi, Barclays und Santander, an, gemeinsam an der Schaffung tokenisierter Vermögenswerte zu arbeiten, die an G7-Währungen gekoppelt sind.
Der Finanzdienstleistungssektor befindet sich in einer Umbruchphase. Etablierte Akteure und neue Marktteilnehmer konkurrieren aggressiv um Zahlungsströme, Einlagen, Kreditportfolios und Gebühreneinnahmen – sowohl im traditionellen als auch im tokenisierten Finanzsystem.
Da Kunden zunehmend zu Angeboten der tokenisierten Finanzwelt abwandern, folgen ihnen auch Erträge und Vermögenswerte – einige Finanzinstitute beobachten bereits, wie Einlagen zu Anbietern im tokenisierten System abfließen.
Während das traditionelle System auf absehbare Zeit neben dem tokenisierten bestehen wird, gibt es gute Gründe für die Annahme, dass eine umfassendere Tokenisierung von Vermögenswerten Banken disintermediieren könnte:
„Wir glauben, dass das offensichtlichste Argument für eine Disintermediation der Banken durch Stablecoins eine weitaus breitere Tokenisierung der US-Wirtschaft wäre. In einer tokenisierten Wirtschaft wären Waren und Dienstleistungen über die Blockchain fungibel, wobei ein tokenisierter Vermögenswert (z. B. tokenisierte Aktien, Anleihen oder Immobilien) gegen tokenisierte Dollar (d. h. Stablecoins) austauschbar wäre. In einer solchen Welt würden Stablecoins zu einem wichtigen Zahlungsmittel, was zu einer signifikanten Verschiebung von Bankeinlagen hin zu Stablecoins führen würde.“
Goldman Sachs Research
Selbst ohne eine vollständige Disintermediation wird der allmähliche Abfluss von Vermögenswerten und Transaktionsvolumen in die tokenisierte Finanzwelt die Margen der Banken unter Druck setzen und ihre Wettbewerbsposition schwächen.
Finanzinstitute außerhalb der ersten Reihe stehen unter dem größten Druck
Finanzinstitute, die nicht zur ersten Reihe gehören, stehen vor einer besonders akuten Herausforderung. Sie müssen in beiden Systemen konkurrieren, während sie gleichzeitig strengeren Beschränkungen unterliegen als ihre erstklassigen Pendants, Fintechs und großen Technologieunternehmen. Für sie stellt sich nicht die Frage, ob sie sich mit tokenisierten Finanzen befassen sollten, sondern wie sie dies unter Berücksichtigung von Kapital-, Betriebs- und Technikaspekten effizient umsetzen können.
Sie müssen die Fähigkeit entwickeln, auf das tokenisierte Finanzsystem zuzugreifen sowie neue Produkte regulatorisch konform zu entwickeln und zu betreiben. Idealerweise gelingt dies zügig, ohne den gesamten Technologie-Stack replizieren und die Kostenbasis drastisch erhöhen zu müssen.
Zugang zum tokenisierten Finanzsystem
Finanzinstitute arbeiten in der Regel mit einem oder mehreren Anbietern zusammen, um ein Angebot für tokenisierte Finanzdienstleistungen aufzubauen. Nehmen wir als Beispiel ein einfaches Stablecoin-Zahlungsprodukt: Dies erfordert Beziehungen zu Stablecoin-Emittenten, Anbietern von Wallet-Infrastruktur für Verwahrung und Transaktionsabwicklung sowie Compliance-Tools zur Erfüllung regulatorischer Anforderungen. Dieses Netzwerk an Partnerschaften wächst, je komplexer die Angebote der Banken werden. Jede Partnerschaft erfordert eine umfassende Due-Diligence-Prüfung, rechtliche Verhandlungen und technische Integrationen. Dieser Prozess kann pro Anbieter Monate in Anspruch nehmen, was die Innovationsgeschwindigkeit der Banken und ihre Fähigkeit, auf Marktchancen zu reagieren, grundlegend einschränkt.
Entwicklung und Betrieb neuer Produkte
Die richtigen Partner zu finden, löst nur einen Teil des Problems. Banken müssen diese neuen Funktionen anschließend in ihre Altsysteme integrieren, um für ihre Kunden funktionale Produkte zu schaffen.
Wenn eine Bank und ihre Kunden sowohl traditionelle als auch tokenisierte Vermögenswerte und Verbindlichkeiten halten, benötigt die Bank eine einheitliche Echtzeit-Sicht auf diese Positionen für Kreditentscheidungen, Analysen, regulatorische Meldungen, Kundenservice und mehr. Dies erfordert einen kontinuierlichen Abgleich zwischen traditionellen Hauptbüchern und dem On-Chain-Status.
Wichtig ist zudem, dass Banken eine Produkt- und Zahlungslogik aufrechterhalten müssen, die sowohl traditionelle als auch tokenisierte Finanzsysteme umfasst.
Stellen Sie sich einen Firmenkunden vor, der eine grenzüberschreitende Zahlung mittels Stablecoin tätigt. Oberflächlich betrachtet muss die Bank die Fiat-Einlage des Kunden in Stablecoins umwandeln und die On-Chain-Überweisung an den Empfänger ausführen. Im Hintergrund muss die Bank jedoch eine komplexe Logik implementieren, die die Transaktion durch Interaktionen in nahezu Echtzeit mit dem Kernbankensystem, dem Stablecoin-Emittenten, der Wallet, dem Betrugs- und Compliance-System sowie dem Blockchain-Netzwerk intelligent verarbeitet. Darüber hinaus muss die Bank ein kohärentes und idealerweise konsistentes Transaktionserlebnis für den Kunden sowie ein detailliertes Audit-Protokoll für nachgelagerte Berichte sicherstellen.
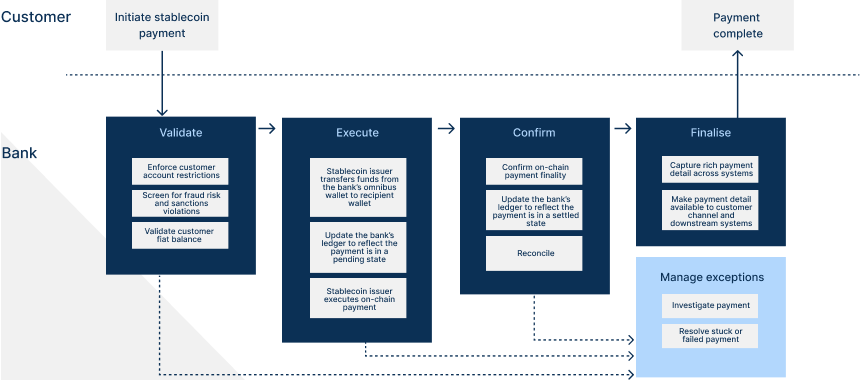
Altsysteme sind grundlegend nicht auf die Anforderungen tokenisierter Finanzprodukte ausgelegt. Herkömmliche Kernbankensysteme sind meist um spezifische Produktsparten herum strukturiert, die jeweils nur schwer zu modifizieren sind; klassische Zahlungssysteme sind ähnlich fragmentiert und auf bestimmte Zahlungswege mit begrenzter Anpassungsfähigkeit beschränkt. Diese Plattformen wurden nicht dafür entwickelt, über verteilte Ledger-Netzwerke hinweg zu koordinieren oder Transaktionen zu steuern, die sowohl traditionelle als auch tokenisierte Systeme umspannen. Die Erweiterung dieser Altsysteme zur Unterstützung dieses neuen Paradigmas erfordert kostspielige architektonische Änderungen, gegen die sich die Software – und die Organisation – strukturell wehren wird.
Der Sidecar-Koexistenz-Ansatz als Sprungbrett
Einige Banken setzen einen „Sidecar“-Kern ein, um tokenisierte Finanzprodukte parallel zu ihrer bestehenden Infrastruktur zu führen. Dies kann ein effektiver Ansatz für schnelle Proof-of-Concepts sein. Doch die Skalierung dieser ersten Experimente erfordert mehr als nur ein neues Hauptbuch. Banken benötigen Funktionen zur Zahlungssteuerung, um Abläufe über das Sidecar, Altsysteme und externe Netzwerke hinweg zu koordinieren. Dies bedeutet, die Transaktionsatomarität, Fehlerbehebung und Synchronisierung des Status über Plattformen hinweg zu verwalten, die nicht für eine Zusammenarbeit konzipiert wurden. Die Wahl der richtigen Sidecar-Plattform ist entscheidend. Banken, die sich für Plattformen mit moderner, hochgradig konfigurierbarer und leistungsfähiger integrierter Zahlungssteuerung entscheiden, können neue tokenisierte Produkte einführen und diese durch Konfigurationsupdates skalieren. Wer sich für reine Ledger-Lösungen entscheidet, muss zusätzliche Zahlungsinfrastruktur aufbauen oder auf Anpassungen durch den Anbieter warten.
Finanzinstitute sollten das Sidecar als Sprungbrett betrachten, nicht als Endziel. Bei der Bewertung von Sidecar-Plattformen sollte der Zielzustand einer einheitlichen Infrastruktur berücksichtigt werden, die sowohl traditionelle als auch tokenisierte Finanzen abdeckt. Die richtige Plattform bietet die Flexibilität, sich vom experimentellen Sidecar zu einem strategischen Fundament zu entwickeln und so die technische Fragmentierung zu vermeiden, die durch dauerhafte parallele Systeme entsteht.
Die Vault Platform: die strategische Plattform für traditionelle und tokenisierte Finanzen
Die Vault Platform ist ein einheitliches System, das Kernbankfunktionen, Zahlungsverkehr und Betriebsabläufe in einer einzigen Architektur integriert und für den Einsatz in traditionellen sowie tokenisierten Finanzsystemen konzipiert ist.
Die Plattform lässt sich mit einem kuratierten Netzwerk von Partnern integrieren, die im Ökosystem der tokenisierten Finanzen tätig sind. Dies ermöglicht es Banken, tokenisierte Produkte schnell auf den Markt zu bringen, ohne langwierige Anbieterevaluierungen, rechtliche Verhandlungen und technische Integrationen. Zudem wahrt die Plattform die Anbieterneutralität und gibt Banken die Flexibilität, mit ihren bevorzugten Partnern im Ökosystem oder ihren eigenen internen Diensten zusammenzuarbeiten.
Das Herzstück der Plattform bilden ein hochgradig kompositionsfähiges Hauptbuch, Vault Core, und eine universelle Zahlungs-Engine, Vault Payments. Banken können jedes erdenkliche Finanzprodukt modellieren, von traditionellen Privatkundenprodukten bis hin zu tokenisierten, vermögensbasierten Krediten. Sie können zudem Zahlungen konfigurieren, die über traditionelle Zahlungswege, Kartennetzwerke, Blockchain-Netzwerke (öffentlich oder privat), Vault Core, Kernbank-Altsysteme sowie andere interne und externe Dienste geleitet werden.
Mit der Vault Platform können Banken hybride Produkte einführen, die mit einer Legacy-Architektur zuvor nicht realisierbar waren. Sofortige Fiat-Kredite, die durch tokenisierte Sicherheiten gedeckt sind, grenzüberschreitende Zahlungen mit nahtloser Umrechnung zwischen Fiat und Stablecoins, Debitkarten auf Basis von Stablecoin-Guthaben – das ist erst der Anfang. Banken können jedes gewünschte Produkt mithilfe der flexiblen Bausteine, die von Tag eins an über die Plattform verfügbar sind, konfigurieren.
Die Plattform bietet der Bank eine einheitliche operative Schnittstelle. Teams für Zahlungsabwicklungen können Ausnahmen über alle Transaktionswege hinweg von einer einzigen Oberfläche aus überwachen und beheben. Risiko- und Compliance-Teams können konsolidierte Berichte über traditionelle und tokenisierte Engagements erstellen. Produktteams können neue Angebote mithilfe modularer Bausteine ohne Abhängigkeiten von der IT-Entwicklung konfigurieren. Mit der Vault Platform erhält jeder Geschäftsbereich der Bank die nötige Transparenz und Kontrolle, um in diesem hybriden Umfeld erfolgreich zu agieren.
Schnell experimentieren mit einem strategischen Ziel vor Augen
Für Finanzinstitute ist jetzt der richtige Zeitpunkt, um sich im Bereich der tokenisierten Finanzwelt zu positionieren. Wer früh mit Experimenten beginnt, entwickelt ein Verständnis für die operativen Realitäten, die technischen Anforderungen und die Chancen für Kunden. So lassen sich Angebote identifizieren, die echten Mehrwert bieten, und eine vorteilhafte Marktposition sichern, bevor sich das Wettbewerbsumfeld verfestigt.
Thought Machine unterstützt Finanzinstitute dabei, sich im aufkommenden System der tokenisierten Finanzen zurechtzufinden. Wir arbeiten mit Banken zusammen, um Proof-of-Concepts zu konzipieren und durchzuführen, die reale operative Fähigkeiten testen und schnelle Erkenntnisse liefern, ohne dass eine umfassende Transformation erforderlich ist. Diese Experimente bilden die Grundlage für fundierte strategische Entscheidungen darüber, wie man sich sowohl in traditionellen als auch in tokenisierten Systemen behaupten kann.
Die Vault Platform dient als strategische Infrastruktur für die langfristige Ausrichtung. Banken, die mit Proof-of-Concepts auf der Vault Platform beginnen, bauen auf derselben Architektur auf, die sie später auch im großen Maßstab nutzen werden. Sie können effizient experimentieren und gleichzeitig eine kohärente, zukunftssichere Architektur entwickeln.
Der Wandel im Finanzsektor ist gekommen, um zu bleiben. Für Finanzinstitute ist jetzt der richtige Zeitpunkt, sich mit tokenisierten Finanzen zu befassen – mit der bestmöglichen Infrastruktur und dem richtigen Partner an der Seite. Kontaktieren Sie Thought Machine, um mehr darüber zu erfahren, wie wir Ihr Institut auf dem Weg in die tokenisierte Finanzwelt unterstützen können.