Brandon Chung, Product Manager, Thought Machine
Construyendo para ambos mundos: infraestructura para las finanzas tradicionales y tokenizadas
Las stablecoins han acaparado los titulares en 2025, pero son solo una parte visible de una transformación mayor: el surgimiento de un sistema financiero tokenizado que opera en paralelo al tradicional.
Introducción
Las stablecoins han acaparado los titulares en 2025, pero son solo una parte visible de una transformación mayor: el surgimiento de un sistema financiero tokenizado que opera en paralelo al tradicional. Este nuevo sistema funciona mediante valor tokenizado programable que se mueve a través de una infraestructura compartida y distribuida, en lugar de transferir valor digital a través de libros contables institucionales desconectados. Para prosperar en este panorama en evolución, las instituciones financieras deben ser capaces de crear y operar productos en ambos sistemas financieros.
La reestructuración en los servicios financieros
Las fintech, las grandes empresas tecnológicas y las instituciones financieras de primer nivel están construyendo rápidamente un nuevo sistema financiero tokenizado. Algunas están creando la infraestructura misma, compitiendo por capturar comisiones por transacciones y efectos de red para las próximas décadas. Otras están lanzando productos con capacidades y estructuras de costes que antes eran inalcanzables. Los actores con mayor capital y posiciones sólidas en el mercado están siguiendo ambas estrategias simultáneamente.
El ritmo de actividad se intensificó drásticamente a lo largo de 2025, especialmente en torno a las stablecoins. Tres factores convergieron: el crecimiento sostenido en la adopción de activos digitales a nivel mundial, la creciente claridad regulatoria (por ejemplo, la Ley GENIUS, MiCA, la Ley de Stablecoins de Hong Kong) y un cambio significativo en la percepción de las instituciones sobre el valor a largo plazo de este sistema financiero tokenizado. Recientemente, diez grandes bancos, incluidos Goldman Sachs, Citi, Barclays y Santander, anunciaron que colaborarán para explorar la creación de activos tokenizados vinculados a las monedas del G7.
El sector de los servicios financieros está atravesando una reestructuración. Tanto los actores establecidos como los emergentes compiten agresivamente por los flujos de pago, los depósitos, las carteras de préstamos y los ingresos por comisiones en los sistemas financieros tradicional y tokenizado.
A medida que los clientes migran hacia las ofertas de finanzas tokenizadas, los ingresos y los activos les seguirán; algunas instituciones financieras ya están viendo cómo sus depósitos fluyen hacia operadores en el sistema tokenizado.
Aunque el sistema tradicional coexistirá con el tokenizado en el futuro previsible, existen argumentos a favor de una tokenización más amplia de los activos para desintermediar a los bancos:
“Creemos que el argumento alcista más evidente para que las stablecoins desintermedien a los bancos sería una tokenización mucho más amplia de la economía estadounidense. En una economía tokenizada, todos los bienes y servicios serían fungibles a través de la cadena de bloques, con un activo tokenizado (por ejemplo, acciones, bonos o viviendas tokenizadas) intercambiable por dólares tokenizados (es decir, stablecoins). En un mundo así, las stablecoins se convertirían en un medio de pago importante, lo que resultaría en un cambio significativo de los depósitos bancarios hacia las stablecoins”.
Goldman Sachs Research
Incluso sin una desintermediación completa, la salida gradual de activos y volumen de transacciones hacia las finanzas tokenizadas comprimirá el margen de los bancos y socavará su posición competitiva.
Las instituciones financieras que no son de primer nivel están bajo mayor presión
Las instituciones financieras que no son de primer nivel enfrentan un desafío particularmente agudo. Deben competir en ambos sistemas mientras operan bajo restricciones más estrictas en comparación con sus pares de primer nivel, las fintech y las grandes empresas tecnológicas. La pregunta para ellas no es si deben participar en las finanzas tokenizadas, sino cómo hacerlo de manera eficiente considerando los aspectos de capital, operativos y técnicos.
Deben desarrollar la capacidad de acceder al sistema financiero tokenizado, así como crear y operar nuevos productos de manera que cumplan con la normativa. Idealmente, deben lograr esto a buen ritmo sin tener que replicar toda su infraestructura tecnológica ni aumentar drásticamente su base de costes.
Acceso al sistema financiero tokenizado
Las instituciones financieras suelen asociarse con uno o más operadores para desarrollar una propuesta de finanzas tokenizadas. Tomemos como ejemplo una propuesta básica de pago con stablecoins: esto requiere relaciones con emisores de stablecoins, proveedores de infraestructura de billeteras para la custodia y capacidades de transacción, y herramientas de cumplimiento para satisfacer los requisitos normativos. Esta red de asociaciones crece a medida que los bancos buscan propuestas más sofisticadas. Cada asociación requiere una exhaustiva diligencia debida, negociación legal e integración técnica. Este proceso puede llevar meses por proveedor, lo que limita fundamentalmente la rapidez con la que los bancos pueden innovar y responder a las oportunidades del mercado.
Creación y operación de nuevos productos
Encontrar a los socios adecuados solo resuelve una parte del problema. Los bancos deben integrar estas nuevas capacidades con sus sistemas heredados para crear productos funcionales para sus clientes.
Cuando el banco y sus clientes poseen activos y pasivos tanto tradicionales como tokenizados, el banco requiere una visión unificada y en tiempo real de esas posiciones para la toma de decisiones crediticias, análisis, informes normativos, servicio al cliente y más. Esto exige una conciliación continua entre los libros contables tradicionales y los estados en la cadena (on-chain).
Es importante destacar que los bancos también deben mantener una lógica de producto y pago que abarque tanto los sistemas financieros tradicionales como los tokenizados.
Considere un cliente corporativo que realiza un pago transfronterizo utilizando stablecoins. A simple vista, el banco necesita convertir el depósito en moneda fiduciaria del cliente a stablecoin y ejecutar la transferencia en la cadena al destinatario. Pero, bajo la superficie, el banco necesita implementar un conjunto complejo de lógica que procese inteligentemente la transacción mediante interacciones casi en tiempo real con el sistema bancario central, el emisor de la stablecoin, la billetera, el sistema de fraude y cumplimiento, y la red blockchain. Además, el banco debe garantizar una experiencia de transacción coherente y, idealmente, consistente para el cliente, así como un registro de auditoría detallado para la elaboración de informes posteriores.
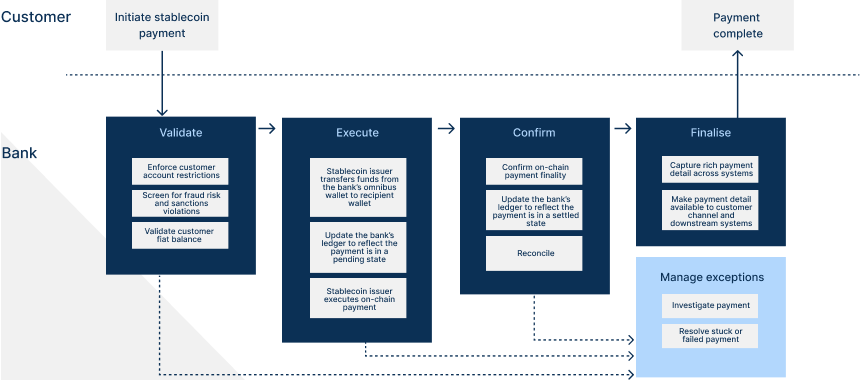
Los sistemas heredados son fundamentalmente incompatibles con los requisitos de los productos de finanzas tokenizadas. Los sistemas bancarios centrales heredados suelen estar estructurados en torno a verticales de productos específicos, cada uno difícil de modificar; los sistemas de pago heredados están igualmente fragmentados, construidos en torno a rieles específicos con una flexibilidad limitada para adaptarse. Estas plataformas no fueron diseñadas para coordinarse a través de redes de registro distribuido ni para orquestar transacciones que abarquen sistemas tradicionales y tokenizados. Extender estos sistemas heredados para soportar este nuevo paradigma requiere cambios arquitectónicos costosos a los que el software —y la organización— se resistirán estructuralmente.
El enfoque de coexistencia "sidecar" como trampolín
Algunos bancos despliegan un núcleo "sidecar" para registrar productos de finanzas tokenizadas junto a su infraestructura existente. Este puede ser un enfoque eficaz para pruebas de concepto rápidas. Sin embargo, escalar estos experimentos iniciales requiere algo más que un nuevo libro contable. Los bancos necesitan capacidades de orquestación de pagos para coordinar las operaciones entre el sidecar, los sistemas heredados y las redes externas. Esto significa gestionar la atomicidad de las transacciones, la recuperación ante fallos y la sincronización de estados entre plataformas que no fueron diseñadas para trabajar juntas. Elegir la plataforma sidecar adecuada se vuelve crítico. Los bancos que seleccionan plataformas con orquestación de pagos moderna, altamente configurable y de alto rendimiento integrada pueden lanzar nuevos productos tokenizados y escalarlos mediante actualizaciones de configuración. Aquellos que despliegan soluciones solo de libro contable deben construir infraestructura de pago adicional o esperar a las personalizaciones del proveedor.
Las instituciones financieras deben tratar el sidecar como un trampolín, no como el destino final. Al evaluar plataformas sidecar, considere el estado objetivo de una infraestructura unificada capaz de operar tanto en finanzas tradicionales como tokenizadas. La plataforma adecuada ofrece la flexibilidad para evolucionar de un sidecar experimental a una base estratégica, evitando la fragmentación técnica que crean los sistemas paralelos permanentes.
Vault Platform: la plataforma estratégica para las finanzas tradicionales y tokenizadas
Vault Platform es un sistema unificado que integra la banca central, los pagos y las operaciones en una arquitectura única, diseñada para operar tanto en sistemas financieros tradicionales como tokenizados.
La plataforma puede integrarse con una red seleccionada de socios que operan en el ecosistema de finanzas tokenizadas. Esto permite a los bancos lanzar productos tokenizados rápidamente sin largas evaluaciones de proveedores, negociaciones legales e integraciones técnicas. Además, la plataforma mantiene la neutralidad del proveedor, brindando a los bancos la flexibilidad de trabajar con sus socios preferidos en el ecosistema o con sus servicios internos.
En el corazón de la plataforma se encuentran un libro contable altamente componible, Vault Core, y un motor de pagos universal, Vault Payments. Los bancos pueden modelar cualquier producto financiero que imaginen, desde productos bancarios minoristas tradicionales hasta préstamos basados en activos tokenizados. También pueden configurar pagos que se dirijan a través de rieles de pago tradicionales, redes de tarjetas, redes blockchain (públicas o privadas), Vault Core, sistemas bancarios centrales heredados y otros servicios de terceros o propios.
Con Vault Platform, los bancos pueden lanzar productos híbridos que antes eran inviables con la arquitectura heredada. Préstamos fiduciarios instantáneos garantizados por colateral tokenizado, pagos transfronterizos que convierten sin problemas entre moneda fiduciaria y stablecoins, tarjetas de débito respaldadas por saldos en stablecoins: esto es solo el comienzo. Los bancos pueden configurar cualquier producto que imaginen utilizando bloques de construcción flexibles disponibles a través de la plataforma desde el primer día.
Por último, la plataforma ofrece una interfaz operativa unificada para el banco. Los equipos de operaciones de pago pueden supervisar y resolver excepciones desde una única interfaz para todos los sistemas. Los equipos de riesgo y cumplimiento pueden generar informes consolidados de todas las exposiciones, tanto tradicionales como tokenizadas. Los equipos de producto pueden configurar nuevas ofertas mediante bloques de construcción modulares sin depender del departamento de ingeniería. Con Vault Platform, cada área del banco obtiene la visibilidad y el control necesarios para operar en este entorno híbrido.
Experimente con rapidez y con un objetivo estratégico en mente
Para las instituciones financieras, el momento de posicionarse en las finanzas tokenizadas es ahora. Quienes comiencen a experimentar comprenderán las realidades operativas, los requisitos técnicos y las oportunidades para el cliente. Podrán identificar las propuestas que aportan un valor real a sus usuarios y establecer una posición ventajosa antes de que el panorama competitivo se consolide.
Thought Machine colabora con instituciones financieras para navegar por el emergente sistema financiero tokenizado. Trabajamos con bancos para diseñar y ejecutar pruebas de concepto que evalúen capacidades operativas reales y proporcionen un aprendizaje rápido sin necesidad de una transformación integral. Estos experimentos sientan las bases para tomar decisiones estratégicas informadas sobre cómo competir tanto en los sistemas tradicionales como en los tokenizados.
Vault Platform sirve como infraestructura estratégica a largo plazo. Los bancos que comienzan con pruebas de concepto en Vault Platform construyen sobre la misma arquitectura que utilizarán a escala. Pueden experimentar de manera eficiente mientras avanzan hacia una arquitectura coherente a largo plazo.
La transformación en los servicios financieros ha llegado para quedarse. Para las instituciones financieras, es el momento de involucrarse en las finanzas tokenizadas, contando con la mejor infraestructura posible y el socio adecuado. Póngase en contacto con Thought Machine para obtener más información sobre cómo podemos apoyar a su institución en su camino hacia las finanzas tokenizadas.