Robin Zhang, Marketing Director (Nordamerika)
Brian Dempsey, Partnerships Director (Nordamerika)
Bankwesen verändern. Kernbankensysteme transformieren.
Um die Zukunft in den Griff zu bekommen, müssen die Banken damit beginnen, ihr Kernbanking in der Cloud neu aufzubauen.
Während die Welt in das Zeitalter der Cloud eintritt, stoßen Mainframe-basierte Bankenplattformen an ihre evolutionären Grenzen.
Schritt für Schritt wird das gesamte Technologie-Ökosystem der Bank – von Programmiersprachen, Betriebssystemen und Hardware bis hin zur Arbeitsweise der IT-Organisationen – modernisiert werden müssen. Verschärft wird die Situation durch den schrumpfenden Pool an Fachkräften, die für den Betrieb dieser Altsysteme erforderlich sind.
Das Ausmaß des Problems
Vergleicht man Banken mit Unternehmen wie Google, wird deutlich, dass sich Banken bei der digitalen und datengestützten Revolution noch in einem frühen Stadium befinden.
Vik Atal
Unabhängiges Vorstandsmitglied, Goldman Sachs
Jahrzehntelange M&A-Aktivitäten verschärfen die Herausforderungen für die technologische Infrastruktur der Banken zusätzlich, da unterschiedliche, inkompatible Back-End-Systeme aufeinanderprallen. Der Begriff „Spaghetti-Systeme“ wird häufig verwendet, um das verworrene Geflecht aus miteinander verbundenen Systemen und Anwendungen im Technologie-Stack einer Bank zu beschreiben. Allein die Wartung dieser komplexen Systeme kann Banken Milliarden kosten. Es wird prognostiziert, dass Banken weltweit im Jahr 2022 309 Milliarden US-Dollar für IT-Kosten ausgeben werden, davon 120 Milliarden US-Dollar in Nordamerika1
Neben explodierenden Betriebskosten drohen Banken Umbrüche: häufige Ausfälle bei System-Upgrades, begrenzte digitale Angebote sowie langsame Reaktions- und Problemlösungszeiten. Da die Pandemie immer mehr Bankkunden zur digitalen Nutzung gezwungen hat, ist die allgemeine Kundenzufriedenheit weiter gesunken, wie die 2021 U.S. Direct Banking Satisfaction Study von J.D. Power zeigt – ein Rückgang um 12 Punkte gegenüber der Vorjahresstudie.
Banken sehen sich zudem einem wachsenden Wettbewerb durch Technologieunternehmen und Neobanken gegenüber, die zunehmend eigene Bankprodukte anbieten. Diese neuen Wettbewerber agieren oft agil und schnell, indem sie ihren Zugang zu Kundendaten, ihre Beziehungen zu Händlern und ihre umfassenden modernen Technologieressourcen nutzen. Zugegebenermaßen gehen viele von ihnen auch Partnerschaften mit Banken ein, was oft als „kollaborativer Wettbewerb“ bezeichnet wird.
Der kürzlich angekündigte Start von Google Plex ist ein treffendes Beispiel dafür. Google arbeitet mit 11 Banken zusammen, um ein Mobile-First-Bankkonto einzuführen, das in Google Pay integriert ist. Es besteht kein Zweifel, dass die Grenzen des Bankwesens verschwimmen und die Kundenbasis der Banken weiter erodieren wird, wenn sie nicht handeln.
1 Quelle: https://www.statista.com/statistics/554889/it-expenses-of-banks-by-region/.
Sich allein auf Produkte zu konzentrieren, verschärft das Problem nur noch
Viele global agierende Banken mit beträchtlichen finanziellen Mitteln investieren massiv in technologische Innovationen. Die wachsende Zahl an Fintech-Unternehmen dient ihnen dabei als Rettungsanker und treibt die Digitalisierung des Bankwesens weltweit voran, insbesondere im Zahlungsverkehr. Banken müssen jedoch zunehmend feststellen, dass ihnen bei der Implementierung vieler neuer digitaler Banklösungen die Hände gebunden sind.
Ihre Bemühungen, neue Produkte anzubinden, werden durch veraltete, monolithische Mainframe-Architekturen ausgebremst. Während sich klassische Kernbankensysteme bisher vor allem auf Zuverlässigkeit und Sicherheit konzentrierten, sind sie nicht darauf ausgelegt, Transaktionen in Echtzeit zu verarbeiten. Zudem fehlt ihnen die Interoperabilität, um eine schnelle Anbindung an digitale Banking-Anwendungen zu ermöglichen, ohne den Kern zu öffnen und langwierige Entwicklungszyklen zu durchlaufen. Darüber hinaus behindert der mangelnde Zugriff auf Daten aus unterschiedlichen Systemen ihre KI- und Analyseprogramme.
Veraltete Kerntechnologien sind schlichtweg nicht in der Lage, Innovationen in der heutigen digitalen Gesellschaft zu liefern. Um das Problem an der Wurzel zu packen, müssen Banken zum „Kern“ ihres Bankensystems vordringen – der Plattform, die allen Bankanwendungen zugrunde liegt.

Die Evolution der Kernbankensysteme
Um zu verstehen, warum sich das Kernbankwesen heute an diesem Punkt befindet, hilft ein Blick auf seine Anfänge.
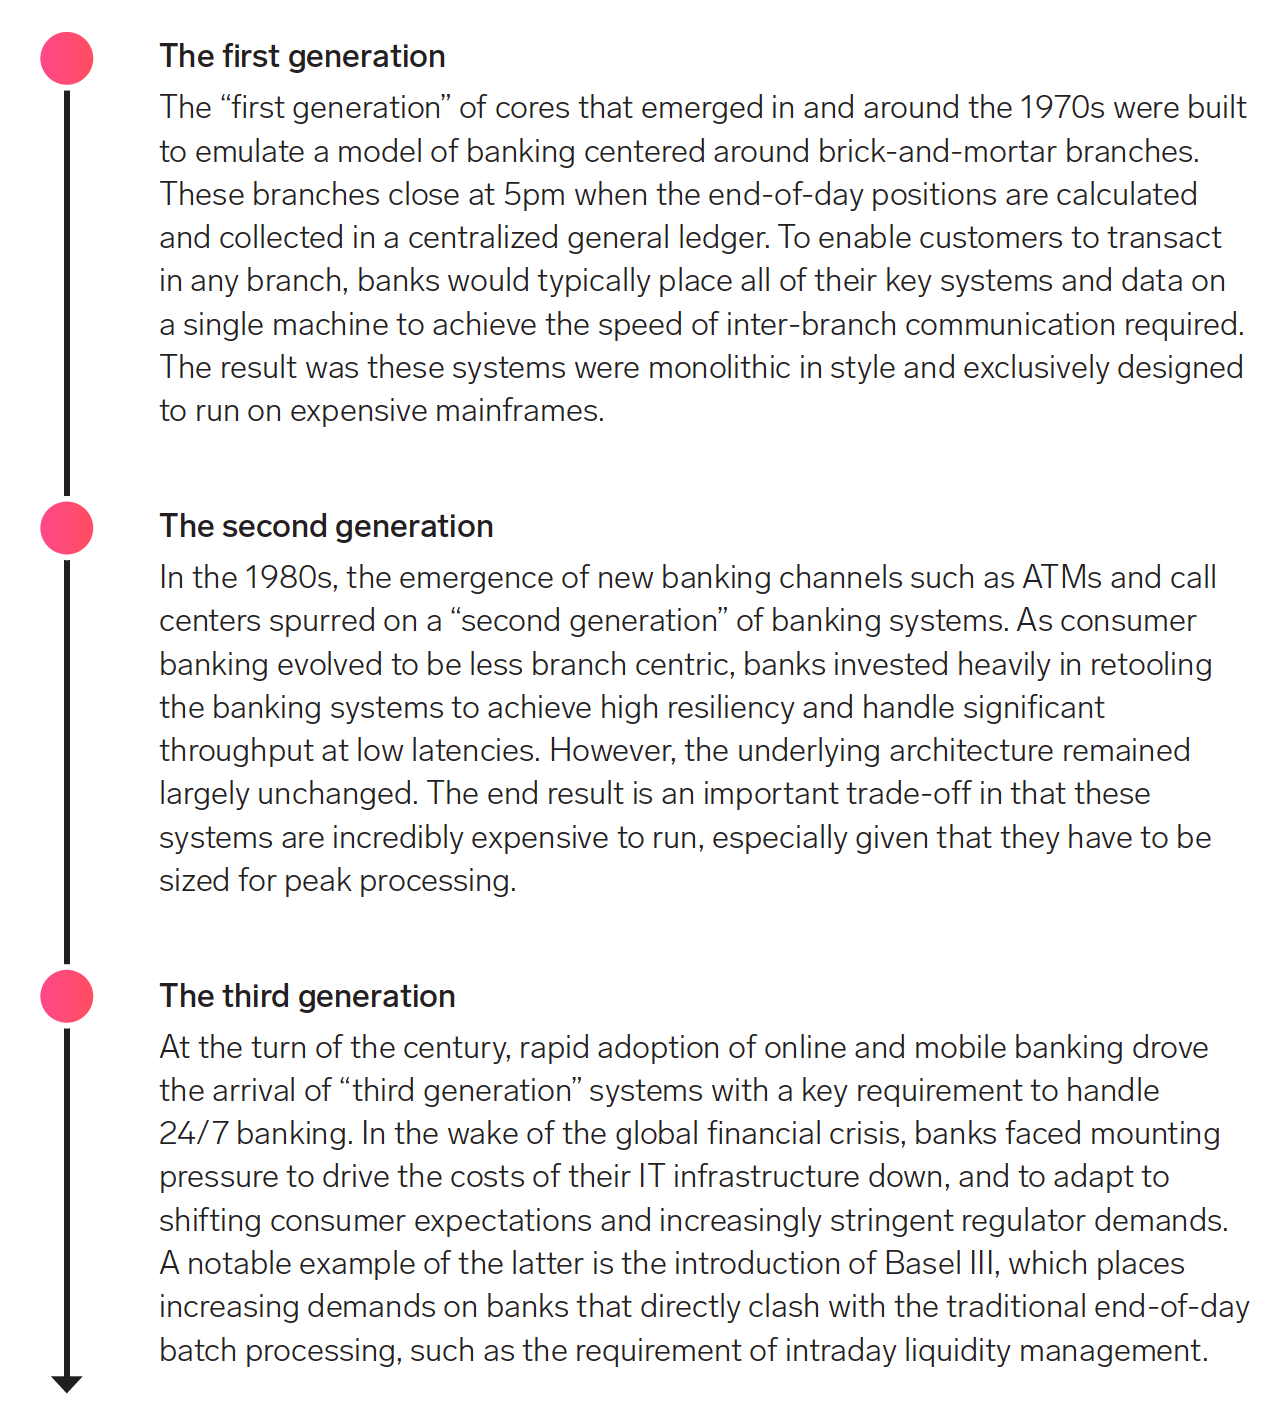
Um den Anforderungen eines 24/7-Betriebs gerecht zu werden, haben Banken ihre Systeme auf einen „Stand-in“-Modus umgestellt, bei dem Zahlungen zwischengepuffert werden, während die Bank den Tagesabschluss durchführt. Dieser Ansatz hat die Komplexität der Systeme erheblich erhöht, da die Banken gezwungen waren, eine Art „Bank in der Bank“ zu entwickeln, um den Stand-in-Betrieb zu bewältigen. Um den sich wandelnden Kundenbedürfnissen und regulatorischen Anforderungen zu entsprechen, entwickelten einige Banken neue Funktionen und Produkte mit modernen Programmiersprachen, was den Weg ebnete, sich von teuren Mainframes zu lösen. Diese Systeme basieren jedoch weiterhin auf Stapelverarbeitung und sind monolithisch aufgebaut.
Banken, die das Risiko eines Abschieds von ihren Mainframes scheuten, begannen eine „Hollow-out-the-Core“-Strategie zu verfolgen, bei der die Produkt-Engine sowie andere wichtige Funktionen aus dem Kern herausgelöst werden. Das Ergebnis ist, dass Banken zwar modernere Produkte nutzen können, um einige Schwachstellen des alten Kerns zu beheben, dies jedoch mit einer erhöhten operativen Komplexität und größeren Integrationsherausforderungen verbunden ist. Zudem führt die Verbreitung dieser taktischen Systeme zu Datensilos, die zusätzliche Hürden bei der Anpassung an verändertes Kundenverhalten und regulatorische Vorgaben schaffen.
Die Einführung der vierten Generation
Bei allen Bemühungen, Altsysteme zu reparieren, gibt es eine gemeinsame Einschränkung: Da sie von Natur aus monolithisch sind, lassen sie sich nur vertikal skalieren. Dies schränkt die Agilität der Banken und ihre Fähigkeit zur Kostensenkung grundlegend ein. Banken müssen sich von veralteten Kernsystemen lösen, die ihre Wettbewerbsfähigkeit in einem von technologischem Fortschritt getriebenen Markt ersticken.
Die nächste Generation von Kernbankensystemen muss von Grund auf mit einem Cloud-First-Ansatz entwickelt werden. Elastische Skalierbarkeit, Mechanismen zur Gewährleistung der Datenintegrität und eine extrem flexible Konfigurierbarkeit müssen fest integriert sein. Diese Systeme müssen in der Lage sein, bei massivem Durchsatz zu skalieren und in Zeiten geringer Aktivität auf ein Minimum an Ressourcen zu schrumpfen. Es darf keinen Datenverlust geben, der Zugriff auf Daten muss in Echtzeit erfolgen und geplante Ausfallzeiten müssen der Vergangenheit angehören. Und ganz wichtig: Den Kern niemals abschalten.
Der Wechsel in die Cloud
Cloud-Technologie ermöglicht es Banken, ihre Ressourcen bedarfsgerecht zu verwalten, die Verfügbarkeit von Kundendaten zu verbessern und gleichzeitig die nötige Agilität für die Echtzeit-Datenverarbeitung zu bieten. In der Cloud ist die Kapazität praktisch unbegrenzt. Banken, die das volle Potenzial der Cloud-Infrastruktur ausschöpfen wollen, müssen Cloud-native Prinzipien anwenden – also einen Kern entwickeln, der in der Cloud und für die Cloud geschrieben wurde.
Der Aufbau Cloud-nativer Systeme erfordert einen Microservices-Architekturansatz, bei dem eine Anwendung in autonome Einheiten, sogenannte Microservices, unterteilt wird, die über APIs kommunizieren. Microservices sind von Natur aus robuster: Tritt in einem Bereich ein Problem auf, bleibt es isoliert und eingegrenzt, sodass das Gesamtsystem weiterlaufen kann.
Microservices skalieren individuell. Sie liegen in der Cloud und erweitern oder reduzieren sich je nach Bedarf. Dies eliminiert verschwendete Infrastruktur. Zudem können massive Lastspitzen problemlos bewältigt werden. Cloud-native Software kann hunderte Male am Tag ohne Ausfallzeiten aktualisiert werden. Änderungen werden automatisch getestet und bereitgestellt.
Echtzeit-Zugriff auf Daten
Daten, die oft durch Volumen, Geschwindigkeit und Vielfalt charakterisiert werden, sind das neue Gold der heutigen digitalen Wirtschaft. Technisch gesehen können Banken zwar immer Geld in ihre Altsysteme investieren, um große Datenmengen zu bewältigen. Angesichts der Geschwindigkeit und Vielfalt im heutigen digitalen Zeitalter haben Banken jedoch Schwierigkeiten, ihren Kunden hyper-personalisierte Erlebnisse und Einblicke sowie Echtzeit-Kontostände und Transaktionsdetails zu bieten. Kundenbetreuer in Banken sind oft frustriert, da ihnen die Daten fehlen, um gezielte Empfehlungen für ihre Klienten zu entwickeln und potenzielle Geschäftskunden zu identifizieren, die Wechselabsichten zeigen.
In Anlehnung an viele Technologiegiganten gewinnt die Nutzung einer Streaming-Architektur, um einen Echtzeitzugriff auf Daten zu ermöglichen, bei Banken schnell an Bedeutung. Kernsysteme, die auf Streaming-APIs basieren, bieten Banken die Möglichkeit, Daten mithilfe moderner KI- und Analysetechnologien in Echtzeit zu verarbeiten, wodurch sie effektiv und effizient auf Kunden- und Regulierungsanforderungen reagieren können.
Die Kontrolle über die Produkt-Roadmap gewinnen
Die Produkt-Roadmap für Kernsysteme der dritten Generation umfasst sowohl Erweiterungen der Technologieplattform als auch den Ausbau der Finanzprodukte. Wenn eine Bank ein neues, einzigartiges Produkt hinzufügen möchte, muss sie sich auf den Fintech-Anbieter der dritten Generation verlassen (und die Bank nimmt dann Anpassungen über Parameter vor).
Mit Systemen der vierten Generation gewinnen Banken die volle Kontrolle über ihre Produkt-Roadmaps, indem sie die Finanzproduktschicht von der Plattformschicht innerhalb des Kernsystems trennen. Sie können Produkte aktualisieren und neue hinzufügen, ohne darauf warten zu müssen, dass Änderungen durch einen Fintech-Anbieter vorgenommen werden. Dies verschafft ihnen enorme Flexibilität und Agilität bei der Reaktion auf sich schnell entwickelnde Kunden- und Regulierungsanforderungen. Je mehr Kontrolle die Banken über ihre Produkte haben, desto besser können sie die Kundenzufriedenheit steigern und gleichzeitig die Kosten kontrollieren. Da die Abhängigkeit von der Produkt-Roadmap eines Fintech-Anbieters entfällt, muss eine Bank zudem nicht mehr befürchten, dass ihre Alleinstellungsmerkmale in die Hände eines Wettbewerbers gelangen.
Zusammenfassend
Stellen Sie sich eine Zukunft vor, in der Anbieter von Kernbankensystemen der nächsten Generation ihren Partnerbanken ein durchgängiges digitales Banking-Erlebnis bieten. Diese zukünftigen Kernanbieter werden ihre eigenen innovativen Lösungen für ihre Finanzinstitutskunden entwickeln. Sie werden es den Instituten aber auch ermöglichen, eigene Technologien zu entwickeln oder mit Fintechs zusammenzuarbeiten – und das alles bei flexiblem Zugriff auf die Daten der Systeme des Kernanbieters. Diese gemeinsamen Daten- und Softwareschnittstellenstandards werden einen Marktplatz für innovative Technologien unterstützen und Banken kreative Freiheit sowie Verbrauchern neue Produkte und Dienstleistungen bieten. Soweit sind wir noch nicht.
Jelena McWilliams
Vorsitzende der FDIC
Stellen Sie sich die Bank der Zukunft vor: Innovation wird leicht gemacht. Geschäfts- und Produktdesigner können wertvolle Änderungen am Kundenerlebnis im laufenden Betrieb vornehmen, A/B-Tests durchführen und neue Produkte in Wochen statt in Monaten auf den Markt bringen. Eine Bank läuft nicht mehr Gefahr, auf einer veralteten Anwendung festzustecken, die nicht mehr aktualisiert werden kann, weil die Lücke zu groß geworden ist. Die Kosten werden durch den Verbrauch bestimmt, nicht durch die Spitzenkapazität.
Die Gewinne sind astronomisch. Um die Zukunft in die Hand zu nehmen, müssen Banken damit beginnen, ihren Kern in der Cloud neu aufzubauen.